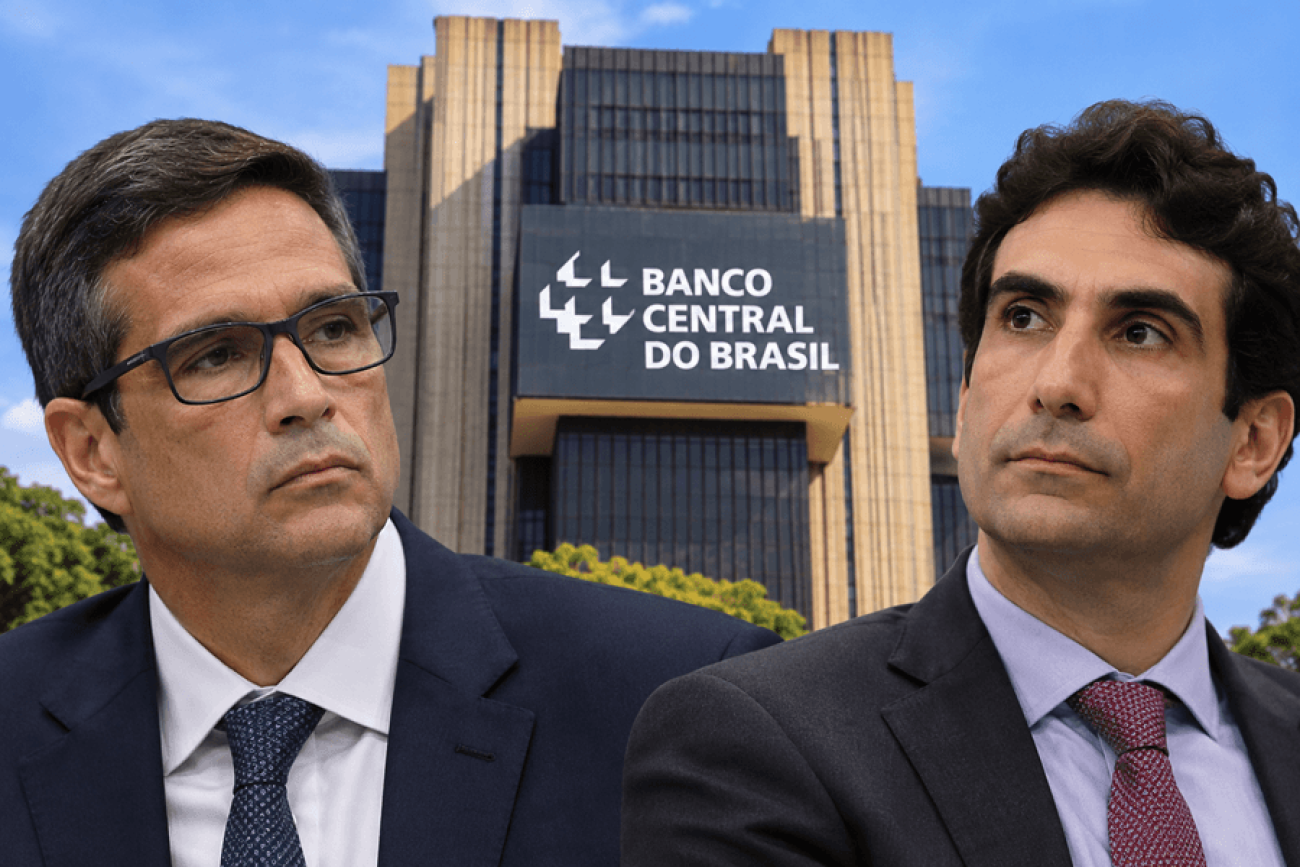
A crise do Banco Master expôs diferenças na atuação do Banco Central (BC) durante as gestões de Roberto Campos Neto e Gabriel Galípolo. Enquanto o primeiro é alvo de questionamentos sobre a fiscalização da instituição financeira e a flexibilização de regras que favoreceram modelos de negócios arriscados, o segundo adotou medidas de intervenção para enfrentar os problemas acumulados no banco controlado pelo empresário Daniel Vorcaro.
A liquidação da instituição financeira completou um ano nesta quarta, 18 de fevereiro. Para marcar o episódio e os desdobramentos que vêm abalando a República, o Sindicato dos Bancários de São Paulo publicará uma série de reportagens.
O maior crime financeiro da história do Brasil revelou fragilidades na regulação do Sistema Financeiro Nacional (SFN), especialmente em relação ao uso do Fundo Garantidor de Créditos (FGC) para sustentar estratégias agressivas de captação de recursos. As consequências ultrapassam o mercado financeiro e atingem investidores, trabalhadores, outras instituições bancárias e a sociedade.
Para o Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região, o episódio reforça a necessidade de fiscalização rigorosa, responsabilização dos envolvidos e proteção dos empregos e direitos trabalhistas.
Campos Neto sabia dos problemas do Master, mas não interveio
Reportagem publicada pelo jornal O Estado de S. Paulo, em janeiro de 2026, revelou que Roberto Campos Neto, indicado à presidência do Banco Central pelo ex-presidente Jair Bolsonaro, teria sido alertado sobre os problemas de liquidez do Banco Master ainda em 2024.
Segundo a publicação, Campos Neto teria evitado uma intervenção ou liquidação da instituição em pelo menos duas ocasiões, em março e novembro daquele ano. Apesar dos sinais de deterioração financeira, o banco continuou operando e ampliando sua exposição a ativos de risco.
Outro ponto controverso foi uma norma editada pelo BC em outubro de 2023 sobre a contabilização de precatórios. Conforme as reportagens, uma brecha regulatória beneficiou o Master, permitindo que mantivesse bilhões de reais em ativos arriscados sem realizar ajustes contábeis que poderiam exigir novos aportes de capital dos controladores.
“O episódio levanta questionamentos sobre a atuação da autoridade monetária: por que os alertas não resultaram em medidas mais rigorosas? E até que ponto a política de flexibilização regulatória contribuiu para o crescimento de uma instituição cuja situação financeira já despertava desconfiança?”, questiona Neiva Ribeiro, presidenta do Sindicato dos Bancários e Financiários de São Paulo, Osasco e Região.
FGC: como o Master transferiu riscos ao sistema financeiro
Um dos aspectos mais graves do escândalo envolve a utilização do Fundo Garantidor de Créditos (FGC), mecanismo criado para proteger depositantes e investidores em caso de quebra de instituições financeiras.
O Banco Master adotou uma estratégia agressiva de captação por meio de Certificados de Depósito Bancário (CDBs), oferecendo remunerações elevadas e utilizando a cobertura do FGC como atrativo comercial.
Na prática, esse modelo permitiu que o banco captasse bilhões de reais com investidores atraídos pela combinação de altos rendimentos e proteção do fundo, enquanto direcionava recursos a operações e ativos de maior risco.
O problema é que os ganhos potenciais permaneciam com os controladores, enquanto parte expressiva dos riscos acabava transferida ao conjunto do sistema financeiro.
O resultado foi uma conta bilionária. Na liquidação do Master, o FGC estimou inicialmente aproximadamente R$ 41 bilhões em garantias, envolvendo cerca de 1,6 milhão de credores elegíveis.
O mecanismo representa uma distorção: uma proteção concebida para garantir segurança aos depositantes acabou funcionando também como instrumento de sustentação de um modelo de negócios que se mostrou fraudulento.
“Embora o FGC seja financiado pelas instituições financeiras, e não diretamente pelo Tesouro Nacional, sua recomposição pode gerar consequências para toda a economia. Os bancos podem tentar compensar os custos com spreads maiores, tarifas, pressão por produtividade e redução de despesas. Assim, os prejuízos provocados pela gestão temerária de uma instituição podem acabar distribuídos entre trabalhadores, clientes e a sociedade”, explica Neiva Ribeiro.
Galípolo determina liquidação e investigação sobre falhas do BC
A postura do Banco Central mudou sob a presidência de Gabriel Galípolo, indicado pelo presidente Luiz Inácio Lula da Silva.
Em setembro de 2025, o BC rejeitou a operação de aquisição de parte do Master pelo Banco de Brasília (BRB). Posteriormente, em 18 de novembro, decretou a liquidação extrajudicial do Master e de outras instituições do conglomerado.
A medida ocorreu em meio ao avanço das investigações da Polícia Federal sobre suspeitas de irregularidades financeiras envolvendo o grupo de Daniel Vorcaro.
Além da liquidação, a gestão Galípolo determinou uma apuração interna para identificar possíveis falhas de supervisão e verificar se a autoridade monetária dispunha anteriormente de informações suficientes para uma intervenção mais rápida.
A crise também provocou mudanças na estrutura de fiscalização do BC. Paulo Souza, então diretor de Fiscalização, foi afastado, enquanto Belline Santana deixou o comando do Departamento de Supervisão Bancária.
O contraste entre as gestões está nas medidas adotadas diante da crise: enquanto Campos Neto é questionado por não ter interrompido a deterioração financeira do Master, Galípolo determinou a liquidação e abriu investigações sobre a atuação do próprio Banco Central.
“Isso não elimina a necessidade de avaliar eventuais falhas de fiscalização ocorridas também em 2025, mas evidencia uma mudança na resposta institucional ao problema”, pontua Neiva.
Desregulação ameaça empregos e amplia riscos de novas crises
O caso Master também evidencia os riscos de um sistema financeiro em que a inovação e a concorrência não são acompanhadas de fiscalização adequada.
A expansão de fintechs, a utilização de estruturas financeiras complexas e a insuficiente integração entre Banco Central e Comissão de Valores Mobiliários (CVM) criaram desafios para a supervisão das instituições.
Para o Sindicato, a desregulação favorecida durante a gestão Campos Neto contribuiu para ampliar essas vulnerabilidades, permitindo que riscos se acumulassem sem mecanismos suficientemente eficazes de controle.
As consequências atingiram diretamente os trabalhadores. Em setembro de 2025, antes mesmo da liquidação, o Sindicato já cobrava a reintegração de empregados demitidos pelo Master. Em dezembro, representantes da instituição confirmaram 170 desligamentos em poucos dias, após protestos e cobranças da entidade sindical.
A crise também alcançou o Will Bank e outras instituições ligadas ao conglomerado, ampliando a insegurança sobre empregos, salários, benefícios e direitos previstos na Convenção Coletiva de Trabalho (CCT).
Sindicato cobra responsabilização e novo marco regulatório
Desde setembro de 2025, o Sindicato acompanha a situação do Banco Master, cobrando transparência, negociação com os representantes dos trabalhadores, preservação dos empregos e cumprimento dos direitos trabalhistas.
A entidade realizou protestos, reuniões, plenárias e cobranças aos responsáveis pela liquidação, além de oferecer orientação jurídica aos bancários afetados.
Para a presidenta do Sindicato, Neiva Ribeiro, a crise demonstra que a ausência de regulação eficaz pode transformar decisões de gestores financeiros em prejuízos coletivos.
“O Master e o Will Bank são exemplos claros das consequências da desregulação, especialmente durante a gestão de Campos Neto. Os trabalhadores convivem com o fantasma do desemprego, enquanto o sistema financeiro terá de arcar com bilhões por meio do Fundo Garantidor de Crédito (FGC)”, afirma.
O Sindicato defende um novo marco regulatório do sistema financeiro, com fiscalização integrada entre Banco Central, CVM e Receita Federal, maior transparência, mecanismos de controle social e garantia dos direitos trabalhistas.
A entidade também reivindica a apuração rigorosa das responsabilidades pela crise, inclusive de eventuais omissões dos órgãos de fiscalização.
“O Brasil precisa avançar urgentemente em um novo marco regulatório do sistema financeiro, que garanta estabilidade econômica, proteção social, justiça tributária, segurança jurídica e respeito aos direitos trabalhistas”, destaca Neiva Ribeiro.
“O escândalo do Banco Master deixa uma lição: sem fiscalização rigorosa e responsabilização dos controladores, os riscos são socializados, enquantotrabalhadores e sociedade acabam pagando a conta”, finaliza a dirigente.