(Foto: Marcelo Camargo/Agência Brasil)
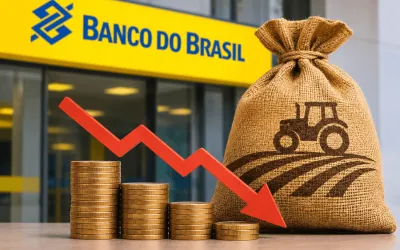
O resultado do Banco do Brasil, no terceiro trimestre de 2026 (3T26), foi de um lucro líquido de R$ 1,3 bilhão, demonstrando uma queda de 66,5% em relação ao mesmo período do ano anterior. Esse resultado traz consigo dois efeitos imediatos: a reação negativa do “mercado”, consubstanciada no descenso dos valores das ações e a queda do valor da Participação nos Lucros e Resultados (PLR), paga aos funcionários, vez que parte desse montante é diretamente vinculado ao resultado do banco.
No entanto, algumas considerações precisam ser necessariamente feitas, sobre esse resultado. Primeiro, em relação a essa reação do “mercado”. Especulava-se, nos “corredores da Faria Lima”, que o resultado viria positivo, em torno de R$ 3,5 bilhões, abaixo do que “deveria ser”, mas já embutindo a perspectiva de alta da inadimplência relacionada, principalmente, ao agronegócio. Vale lembrar ainda que o resultado só foi positivo em R$ 1,3 bi, no trimestre, em função do efeito tributário positivo dos créditos do IR e da CSLL, caso contrário, o prejuízo teria sido de quase R$ 2,2 bi. O que poderia ter contribuído para essa decalagem de expectativas?
Na Demonstração de Resultado Consolidado, há um resultado operacional negativo, de R$ 906 Milhões. Considere-se aí que a Provisão para Devedores Duvidosos (PDD) alcançou R$ 21 bilhões, no trimestre, com alta de 17,3% em relação ao ano anterior, sendo que aqui claramente a pressão veio da Carteira de Crédito Rural, dos chamados “calotes do agronegócio”. O Índice de Capital Principal caiu para 10,8% e o custo do crédito evidentemente cresceu sendo que, com isso, parcelas cada vez maiores dos resultados operacionais estão sendo consumidas pelas perdas esperadas.
A partir desse cenário, o Retorno sobre o Patrimônio Líquido (ROAE) foi de apenas 2,8%, no trimestre (provavelmente a menor rentabilidade entre os bancos listados na [B]3). Só como parâmetro de comparação, o Itaú - que tem total de clientes e carteira de crédito próximos dos números do BB (embora com configurações diferentes) – apresentou lucro líquido de R$ 12,6 bi e retorno sobre o PL de 23,6%, com inadimplência geral em torno de 2%.
Para deixar mais evidente o peso do crédito rural, nesses resultados do BB e seu impacto, vamos a alguns esclarecimentos. Atualmente, a participação da cadeia de agronegócio ampliada, no PIB brasileiro, incluindo insumos, todas as atividades da agropecuária, agroindústria e agrosserviços chega a 25,2% do PIB (segundo cálculos da ESALQ -2025). Ou seja, grosso modo, podemos dizer que o Agro representa um quarto da economia brasileira.
O problema, em geral, é que o produto final entregue pelo setor é muito suscetível a variações climático-ambientais, geopolíticas, sanções e medidas sanitárias e fitossanitárias, o que faz com que as condições e resultados de produção variem consideravelmente. Ou seja, a concessão do crédito rural, como é arqui-sabido, embute vários riscos pouco mitigáveis o que, em condições “normais”, encareceria muito o custo desse financiamento, em função do risco incorrido. No entanto, não pode ser atribuído a esse tipo de crédito o mesmo tratamento dos demais, como crédito pessoal, por exemplo. Essa é uma das razões pelas quais os bancos públicos e, especialmente, o Banco do Brasil, ficam responsáveis por garantir boa parte desse financiamento, em momentos de condições adversas, como a Guerra Rússia-Ucrânia, a Guerra contra o Irã e os efeitos do El Ñino e de outros eventos climáticos extremos, que impactam insumos, fertilizantes, combustíveis, proporcionam quebras de safra e tantos outros itens importantes na cadeia do Agro. Deve-se acrescentar que, no caso brasileiro, a taxa de juros básica da economia 13,75% a.a., neste momento, contribui para piorar significativamente esse cenário. Mais uma razão para combatermos esse escárnio dos juros estratosféricos.
Não à toa, o setor vem pressionando há tempos o Legislativo e Executivo Federais para obter mecanismos de renegociação de dívidas rurais para produtores afetados por essas questões (Ver, por exemplo, o PL 5.122/2023, para produtores afetados por eventos climáticos e a Medida Provisória 1.376).
Atualmente, a carteira de crédito rural representa cerca de 31% do total da carteira de crédito do Banco do Brasil. Trata-se, sem dúvidas, da principal instituição brasileira na concessão desse tipo de financiamento. Mas o que é mesmo o Crédito Rural? Poderíamos falar de Créditos Rurais?
Especula-se que o estoque total do crédito ligado ao agronegócio no Brasil, atualmente, some um montante de aproximadamente R$ 1,3 trilhão, considerando-se operações bancárias e extra bancárias. Geralmente, tratamos como crédito rural o total de recursos destinados à produção da safra, compra de máquinas e equipamentos, além de investimentos em infraestrutura, transporte e comercialização dos produtos rurais. No entanto, cabe destacar aqui que a maioria dos produtores rurais são pequenos e médios, a chamada agricultura familiar e de pequena monta, sendo que o agronegócio propriamente dito se dá em regiões específicas e se compõe de um número reduzido de produtores, mas que concentram boa parte da produção, em geral mecanizada, proeminente em uso de novas tecnologias, configurando uma espécie de “indústria do Agro”.
Os recursos para o crédito rural, principal forma de financiamento da atividade agropecuária no Brasil, são em geral oriundos das seguintes fontes: recursos do BNDES e de fundos agrícolas em geral; linhas de crédito parcialmente privadas, com algum tipo de subsídio ou subvenção econômica; compulsório dos depósitos à vista; recursos de poupança rural e LCA e recursos livres das instituições financeiras. Programas específicos, como Plano Safra e PRONAF, procuram alcançar essa diversidade de atores do setor, geralmente com a disponibilização de recursos com taxas de juros mais baixas e prazos melhores do que os praticados no mercado financeiro tradicional.
Como o BB é o maior provedor desse recurso, justamente por ter esse funding baixo, consegue taxas de juros razoáveis para os tomadores, totalmente diferentes e menos elevadas, por exemplo, que demais linhas de crédito tanto em Pessoa Física como Pessoa Jurídica, sendo que por isso acaba tendo o ônus e o bônus dessa posição competitiva.
O BB parece mesmo pagar o preço de ser o “Banco do Agro”. A instituição possui uma carteira com mais de 2,5 milhões de produtores rurais, dos quais 566 mil mantêm atualmente créditos ativos. No caso atual, portanto, em função do cenário descrito, o BB tem muito mais ônus que bônus. Por exemplo, enquanto a inadimplência geral, para empréstimos atrasados há mais de 90 dias, nos bancos tradicionais está entre 2 e 4%, no BB aparece como 6,1%. Claramente, a instituição parece ter problemas com outras partes da carteira de crédito, por exemplo, o cartão de crédito, que apresenta inadimplência de 16%!!! Mas o problema mais grave parece mesmo residir no crédito rural e, mais especificamente, para uma faixa dos chamados “tomadores de crédito”.
Como revelado nos próprios pronunciamentos ao mercado, feitos pela Presidenta Tarciana Medeiros e por outros executivos do Banco, parece haver uma espécie de rebelião bancada pelos grandes produtores, especificamente sojicultores, produtores de milho e pecuaristas, em sua maioria da região Centro-Oeste do Brasil. O BB estima esse número em 31 mil produtores, o que demonstraria a conformidade de mais de 90% dos produtores rurais, com suas obrigações. São, portanto, produtores rurais que preferiram “não pagar nem renegociar suas dívidas”, conforme as próprias palavras do Banco.
Se fizermos um mero teste de correlação entre a localização desses devedores e a votação do candidato derrotado à Presidência da República, Flávio Bolsonaro, podemos verificar que talvez tenhamos de fato uma espécie de lock-out, liderado pelos produtores de estados como Mato Grosso, Mato Grosso do Sul e Goiás, onde o candidato teve patamares de 60% de votos ou mais, no segundo turno. Seria uma espécie de vingança pela não realização de um “terceiro turno”. Muitos desses grandes produtores tinham a certeza da vitória de F. Bolsonaro e, por conseguinte, contavam com uma espécie de perdão ao menos do “serviço da dívida”, configurando claramente uma situação de moral hazard (risco moral).
Reagindo à exposição que o Banco fez da situação, a Aprosoja, representante exatamente desses setores “conservadores” do Agro, atribuiu a situação aos fatores climático-ambientais e geopolíticos citados acima, mas fez também alusões a “exigências consideradas incompatíveis com a situação financeira dos produtores, como pagamento de entrada e apresentação de garantias adicionais”. Ou seja, está travada uma espécie de “guerra de narrativas”.
Ademais, além dos riscos oriundos de judicialização dessas pendências, há ainda a força da chamada bancada ruralista, acentuada pela eleição de um Congresso mais conservador, para a próxima legislatura, o que deve levar a pendência para Comissões das duas casas legislativas, redundando na tradicional “espetacularização” do problema, sem sua necessária resolução.
Mas, evidentemente a questão não se esgota por aqui. Urge discutir o papel dos bancos públicos e também essa relação promíscua dos grandes setores de produção que criticam o Estado, quando demandam Estado mínimo, mas incessantemente buscam suas bênçãos e prebendas. Seria mesmo papel do BB emprestar a juros baixos para setores agroexportadores que podem conseguir recursos de outras formas? Devemos ceder às tais pressões do “mercado” que agora querem, como moeda de troca para a situação, a venda do BB Seguridade? Sem dúvidas valem programas de recuperação para PFs de baixa renda, MEIs e pequenas empresas e para a agricultura familiar, mas, valeria uma espécie de “Desenrola” para os grandes produtores voltados ao mercado externo? E os mecanismos de concessão desse tipo de crédito não têm de ser revistos, por exemplo, para quem desmata, não cumpre o Código Florestal ou tenta obstacularizar os mecanismos de fiscalização do poder público sobre, por exemplo, condições de trabalho ou mesmo controle das condições de produção?
Sem dúvidas, é primordial preservar a qualidade da carteira e as condições de sustentabilidade dos resultados do BB e, por conseguinte, da distribuição dos resultados desse esforço entre investidores e principalmente, funcionários. Mas, as perguntas fundamentais, devem ser respondidas e debatidas, nesse quarto mandato do governo Lula: Qual é o Banco do Brasil e quais são os bancos públicos que necessitamos e queremos? Como os setores produtivos e a população em geral sobrevivem, financeiramente, com esse patamar escorchante de taxa de juros? A mesma régua deve medir instituições financeiras públicas e privadas? E, finalmente, a quem deve servir o BB, ao mercado ou ao desenvolvimento do Brasil?