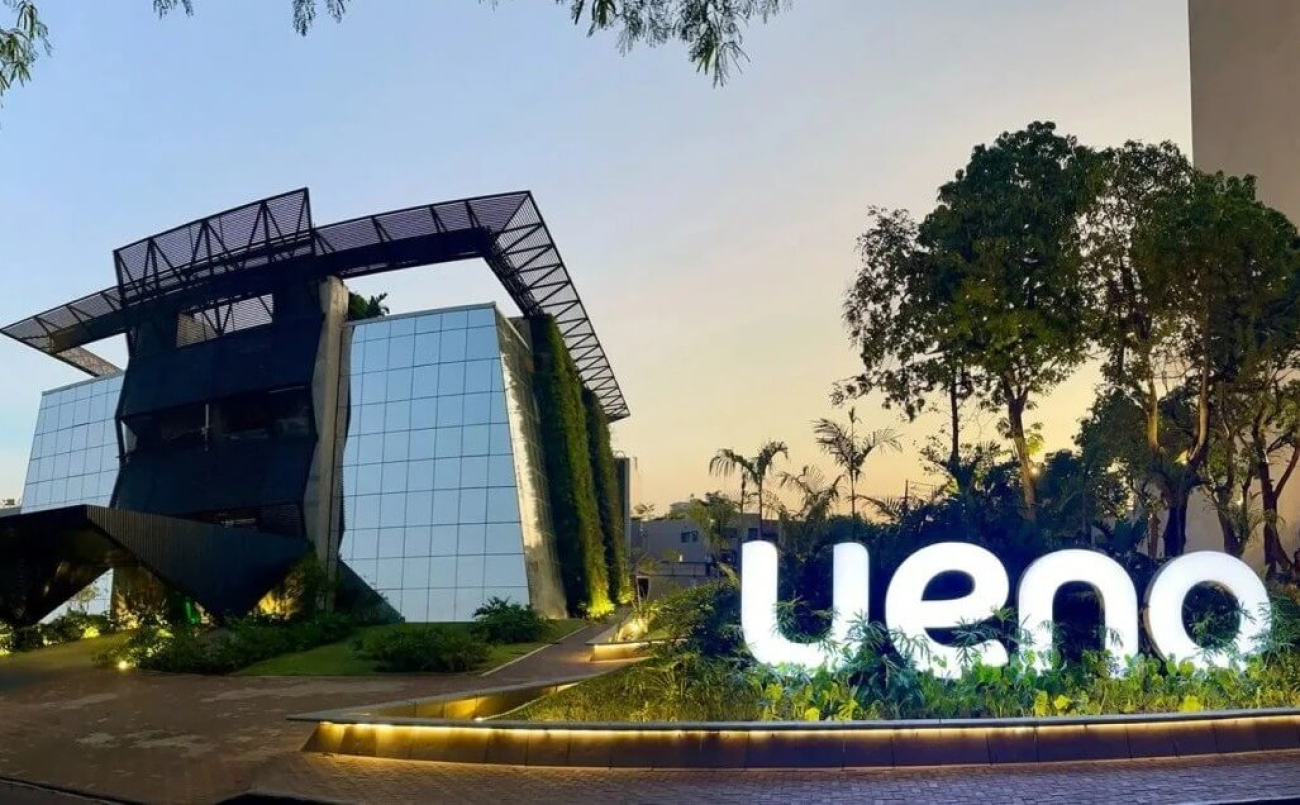
A quebra do banco digital Ueno Bank, no Paraguai, que bloqueou contas e cartões de 3 milhões de clientes, 60% da população adulta do país, acende um alerta importante sobre a necessidade de forte regulação dos sistemas financeiros.
“A crise bancária no Paraguai acende um alerta sobre os riscos de um sistema financeiro que cresce sem a devida fiscalização. O Banco Central tem papel fundamental e a obrigação de atuar para garantir transparência, fiscalizar as operações dessas instituições e assegurar que elas cumpram as regras do sistema financeiro. A inovação tecnológica e a expansão dos bancos digitais não podem acontecer à custa da segurança da população. É responsabilidade dos órgãos reguladores prevenir irregularidades, investigar possíveis fraudes e responsabilizar quem coloca em risco o dinheiro dos correntistas, além dos empregos e direitos dos bancários”, diz a presidenta do Sindicato e coordenadora do Comando Nacional dos Bancários, Neiva Ribeiro.
O estrago do Banco Ueno
Além dos prejuízos diretos com os bloqueios das contas – cuja capacidade do FGC (Fundo Garantidor de Crédito) paraguaio é incerta para a devolução total dos recursos – o governo do presidente Santiago Peña injetou US$ 850 milhões de recursos públicos no Ueno. Destes, US$ 355 milhões do Instituto de Previdência Social (IPS).
O mesmo Santiago Peña era acionista da Ueno Holding, controladora do banco, até março de 2025, quando já era presidente, e indicou para o Banco Central paraguaio Carlos Carvallo Spalding, que havia sido presidente do Banco Ueno entre 2021 e 2023.
Além da falta de solvência do Banco Ueno, o controlador da Ueno Holding, Federico Miguel Vázquez Villasanti, é acusado de conceder empréstimos fraudulentos para suas próprias empresas, entre outras fraudes.
Bancarização x Regulação
O Banco Ueno foi a principal instituição responsável pela bancarização em massa da população do Paraguai, um país que até pouco tempo era conhecido pela ampla utilização de dinheiro em espécie.
Para chegar aos três milhões de correntistas, em uma população de pouco mais de sete milhões de pessoas, o Ueno contou com um processo de desregulamentação do sistema financeiro paraguaio, que fez com que o banco pudesse facilitar a abertura de contas e ofertar rendimentos altos como forma de atrair clientes.
Tal processo se assemelha ao colocado em prática pelo ex-presidente do Banco Central brasileiro, Roberto Campos Neto, indicado pelo ex-presidente Jair Bolsonaro, que propiciou a ascensão do Banco Master e a explosão de fintechs no país, diversas delas envolvidas com crimes de lavagem de dinheiro e ocultação de patrimônio, além de associação ao tráfico de drogas.
- Operação contra lavagem de dinheiro reforça alerta do Sindicato por maior regulação das fintechs
- Luiz Nassif: "Campos Neto escancarou as portas do mercado financeiro para o crime organizado"
- Master: Pagamentos de Vorcaro para ex-diretores do BC reforça necessidade de regulação do sistema financeiro
- Caso Banco Master: desregulação favorecida por Campos Neto fragiliza o SFN e ameaça empregos e sociedade
Em entrevista à Rádio Brasil de Fato, a economista Marilane Teixeira, professora e pesquisadora do Centro de Estudos Sindicais e de Economia do Trabalho (Cesit) do Instituto de Economia da Unicamp, afirma que casos como o do Banco Ueno são uma oportunidade de repensar os atuais modelos de bancarização.
“[Os bancos digitais] ampliam a sua presença em um contexto em que oferecem muitas facilidades. Portanto, é fácil captar a sociedade, a opinião pública, principalmente as pessoas mais simples, que estão, às vezes, mais expostas a algum nível de vulnerabilidade, oferecendo menores taxas. Muitas vezes, você abre uma conta sem nenhum tipo de burocracia. Oferecem rendimentos que, depois, objetivamente não têm lastro, que não se sustentam. E há pouca fiscalização”, diz a economista.
Marilane Teixeira ressalta ainda o papel no Congresso e do Banco Central para uma regulação eficiente. “É um momento para repensar um pouco como esses sistemas operam e ampliar o nível de regulação, de controle e de fiscalização. E aí o Congresso brasileiro tem um papel muito importante (...) E o BC tem obrigação de atuar para garantir transparência e fiscalização das operações que são feitas por essas instituições.”
Novo marco regulatório, uma bandeira de luta do Sindicato
Um novo marco regulatório do sistema financeiro brasileiro - que fortaleça a fiscalização e corrija assimetrias regulatórias, fiscais e, sobretudo, trabalhistas – é uma antiga bandeira de luta do Sindicato.
“Inclusão financeira precisa caminhar junto com proteção social. Não basta facilitar a abertura de contas ou oferecer serviços e taxas atrativas. É preciso garantir que as instituições tenham solidez, transparência e sejam submetidas a uma fiscalização rigorosa. O Banco Central não pode se omitir diante de sinais de irregularidades como ocorreu na gestão de Campos Neto, por exemplo, no caso do Banco Master. Proteger os trabalhadores, os correntistas e a poupança popular é uma responsabilidade pública e uma condição essencial para a confiança no sistema financeiro”, diz a presidenta do Sindicato.
- Neiva Ribeiro: Fintechs e o mito da bancarização no Brasil
- O papel do sindicato na proteção dos trabalhadores das fintechs
“É preciso que todos os atores do sistema financeiro sejam submetidos às mesmas regras regulatórias, fiscais e, principalmente, trabalhistas. É urgente que se faça justiça também aos trabalhadores de fintechs e outras instituições financeiras não bancárias, incluindo-os na categoria bancária, com direito a todas as conquistas da nossa Convenção Coletiva de Trabalho”, conclui a Neiva Ribeiro.